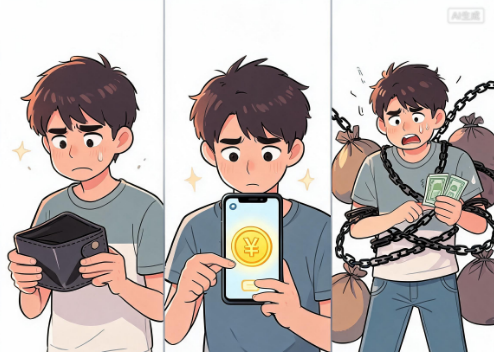
点外卖时页面最显眼的位置写着“立减8元”,条件是开通“月付”;扫码买瓶水,支付页面默认勾选的是某个平台的“信用购”;刷短视频刷到一半,弹出“最高可借20万,三分钟到账”。不少人感叹:几乎所有的APP都在试图借钱给你。
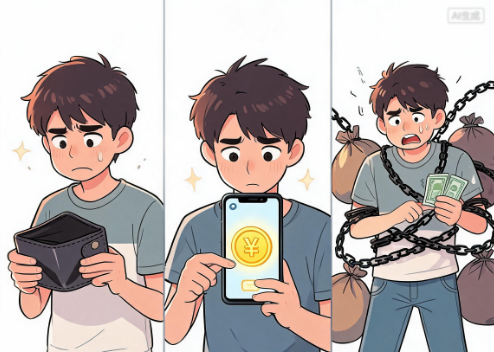
这背后是一门体量可观的生意。有数据显示,截至2025年,中国网络小额贷款市场规模已突破5万亿元,服务数亿用户;仅7家头部上市助贷平台,2025年全年合计营收就接近700亿元,促成贷款规模约9919亿元。业内人士介绍,在分润模式下,导流平台可收取借款利息收入的20%到30%作为佣金。
针对此类乱象,监管持续收紧。2025年10月,“助贷新规”施行,明确借款人综合融资成本包含增信服务费、担保费等所有费用,不得超过年化利率24%的司法保护上限。2026年8月1日起,《个人贷款业务明示综合融资成本规定》施行,要求把利息、担保费、服务费、保险费等全部折算成年化利率统一展示。2026年9月30日起,《金融产品网络营销管理办法》施行,要求支付收银台页面中贷款类金融产品必须与支付工具分开展示。金融监管总局此前还集中约谈了分期乐、奇富借条等5家头部平台,以及携程、高德、同程旅行等6家出行平台,要求规范营销宣传、清晰披露息费。分析认为,随着信息披露规则落地,过去用“日息低至万分之几”掩盖真实年化成本的套路将难以为继。